Sản Xuất Video Quảng Cáo Đẹp Chưa Chắc Đã Ra Đơn
Bạn bỏ ngân sách thuê ekip chuyên nghiệp. Video ra lung linh, ánh......
Thuế nhà thầu là vấn đề doanh nghiệp cần quan tâm khi mua hàng hóa, sử dụng dịch vụ hoặc hợp tác với nhà cung cấp nước ngoài. Từ dịch vụ tư vấn, phần mềm quản lý đến quảng cáo trên Meta, Google hay TikTok, một số giao dịch có thể phát sinh nghĩa vụ thuế tại Việt Nam. Vậy thuế nhà thầu là gì, khi nào doanh nghiệp phải kê khai, nộp thay và cần lưu ý những gì trong năm 2026? Cùng Zafago tìm hiểu qua bài viết dưới đây.
Thuế nhà thầu (Foreign Contractor Tax – FCT) là cách gọi chung các nghĩa vụ thuế áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh hoặc có thu nhập phát sinh tại Việt Nam theo quy định pháp luật.
Hiểu đơn giản, khi một doanh nghiệp Việt Nam ký hợp đồng và thanh toán cho nhà cung cấp nước ngoài, giao dịch đó có thể thuộc phạm vi áp dụng thuế nhà thầu. Nghĩa vụ thuế cụ thể phụ thuộc vào bản chất giao dịch, loại hàng hóa hoặc dịch vụ và phương thức thực hiện nghĩa vụ thuế của nhà cung cấp.
FCT là viết tắt của Foreign Contractor Tax, nghĩa là thuế nhà thầu nước ngoài. Đây không phải một sắc thuế độc lập mà là tên gọi thường dùng cho các nghĩa vụ thuế liên quan đến hoạt động kinh doanh và thu nhập của nhà thầu nước ngoài tại Việt Nam.
Nhà thầu nước ngoài có thể là doanh nghiệp cung cấp dịch vụ tư vấn, công nghệ, quảng cáo, phần mềm hoặc hàng hóa kèm dịch vụ cho khách hàng Việt Nam.
Đáng chú ý, nhà thầu nước ngoài không nhất thiết phải có văn phòng hay hiện diện trực tiếp tại Việt Nam mới thuộc diện xem xét nghĩa vụ thuế.
Tùy đối tượng và giao dịch, thuế nhà thầu thường liên quan đến các loại thuế sau:
Không phải mọi giao dịch đều đồng thời phát sinh tất cả các loại thuế trên. Doanh nghiệp cần xác định đúng đối tượng và hoạt động kinh doanh trước khi tính toán nghĩa vụ thuế.
Thuế nhà thầu phát sinh khi nào là câu hỏi thường gặp của doanh nghiệp khi sử dụng dịch vụ nước ngoài.
Về nguyên tắc, cần xem xét liệu nhà cung cấp nước ngoài có hoạt động kinh doanh hoặc thu nhập thuộc diện chịu thuế tại Việt Nam hay không. Việc xác định còn phụ thuộc loại dịch vụ, địa điểm thực hiện, cách cung cấp và sử dụng dịch vụ, điều kiện hợp đồng cũng như các trường hợp loại trừ theo pháp luật.
Dưới đây là những tình huống doanh nghiệp thường gặp.
Giả sử một doanh nghiệp Việt Nam ký hợp đồng thuê công ty nước ngoài thiết kế bộ nhận diện thương hiệu hoặc tư vấn chiến lược kinh doanh.
Mặc dù đơn vị cung cấp dịch vụ không có văn phòng tại Việt Nam, khoản thanh toán vẫn có thể thuộc diện xem xét thuế nhà thầu nếu đáp ứng điều kiện theo quy định.
Các dịch vụ tương tự có thể bao gồm tư vấn quản lý, hỗ trợ kỹ thuật, thiết kế, phát triển phần mềm hoặc thuê chuyên gia nước ngoài.
Tuy nhiên, không thể kết luận mọi dịch vụ được mua từ nước ngoài đều phải nộp thuế nhà thầu. Doanh nghiệp cần xem xét nơi thực hiện, nơi tiêu dùng dịch vụ và các trường hợp không áp dụng.
Hoạt động quảng cáo trực tuyến là ví dụ gần gũi với nhiều doanh nghiệp hiện nay.
Khi chạy quảng cáo trên Facebook, Google hoặc TikTok, doanh nghiệp đang sử dụng dịch vụ từ các nhà cung cấp hoạt động trên nền tảng số. Các khoản doanh thu từ thị trường Việt Nam có thể thuộc phạm vi nghĩa vụ thuế của nhà cung cấp nước ngoài.
Tuy nhiên, việc nhà cung cấp có nghĩa vụ thuế tại Việt Nam không đồng nghĩa doanh nghiệp mua quảng cáo luôn phải kê khai và nộp thay.
Nếu nhà cung cấp đã trực tiếp đăng ký, kê khai và thực hiện nghĩa vụ thuế theo cơ chế áp dụng, doanh nghiệp mua dịch vụ có thể không phải khấu trừ, nộp thay cho giao dịch tương ứng.
Doanh nghiệp nhập khẩu máy móc từ nước ngoài và thuê chính nhà cung cấp thực hiện lắp đặt, chạy thử hoặc bảo trì tại Việt Nam cũng là tình huống cần lưu ý.
Ví dụ, một công ty Việt Nam mua dây chuyền sản xuất kèm dịch vụ hướng dẫn vận hành từ kỹ sư nước ngoài.
Trong trường hợp này, phần hàng hóa và phần dịch vụ có thể được xem xét theo các quy định thuế khác nhau. Việc hợp đồng có tách riêng giá trị hàng hóa và dịch vụ hay không có thể ảnh hưởng đến cách xác định doanh thu tính thuế.
Doanh nghiệp nên làm rõ nội dung hợp đồng ngay từ đầu để thuận tiện cho công tác kế toán và thực hiện nghĩa vụ thuế.
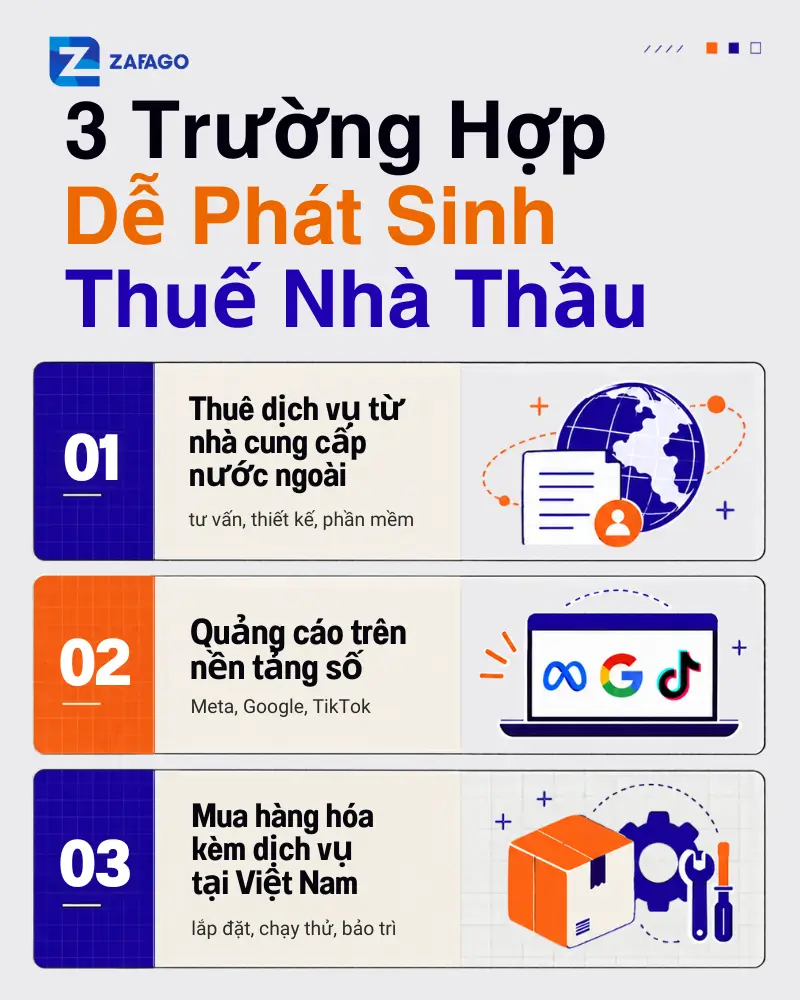
Các tình huống thường gặp có thể phát sinh thuế nhà thầu.
Không phải cứ giao dịch với nhà cung cấp nước ngoài là phát sinh thuế nhà thầu.
Theo quy định hiện hành, một số trường hợp có thể không thuộc phạm vi áp dụng thuế tương ứng, chẳng hạn:
Cần lưu ý rằng ngoại lệ dành cho quảng cáo, tiếp thị thực hiện ở nước ngoài không được áp dụng một cách máy móc cho quảng cáo và tiếp thị trên Internet.
Ngoài ra, doanh nghiệp cần phân biệt hai tình huống:
Không thuộc diện chịu thuế: Giao dịch đáp ứng các điều kiện loại trừ theo quy định.
Không phải nộp thay: Giao dịch vẫn có thể thuộc diện chịu thuế, nhưng nhà cung cấp nước ngoài trực tiếp thực hiện nghĩa vụ thuế hoặc áp dụng cơ chế khác theo quy định.
Hai trường hợp này có bản chất khác nhau, do đó không nên sử dụng thay thế cho nhau.
Trách nhiệm kê khai, nộp thuế nhà thầu phụ thuộc vào đối tượng, loại giao dịch và phương thức thực hiện nghĩa vụ thuế.
Trong hoạt động mua dịch vụ nước ngoài, doanh nghiệp có thể gặp hai tình huống phổ biến.
Một số nhà cung cấp nước ngoài kinh doanh thương mại điện tử, dịch vụ số đã đăng ký thuế và thực hiện kê khai, nộp thuế trực tiếp tại Việt Nam.
Cơ chế đăng ký, kê khai và nộp thuế qua cổng thông tin điện tử dành cho nhà cung cấp nước ngoài đã được cơ quan thuế triển khai để quản lý các hoạt động này.
Với giao dịch thuộc cơ chế nhà cung cấp trực tiếp thực hiện nghĩa vụ thuế, doanh nghiệp Việt Nam thông thường không phải thực hiện khấu trừ, nộp thay cho khoản thuế tương ứng.
Tuy nhiên, doanh nghiệp vẫn cần kiểm tra thông tin pháp nhân cung cấp dịch vụ, tình trạng đăng ký thuế và chứng từ liên quan.
Khi nhà thầu nước ngoài không trực tiếp thực hiện nghĩa vụ thuế tại Việt Nam và giao dịch thuộc diện phải khấu trừ, nộp thay, bên Việt Nam có trách nhiệm thực hiện theo quy định.
Ví dụ, doanh nghiệp thuê một đơn vị tư vấn nước ngoài chưa đăng ký kê khai, nộp thuế tại Việt Nam. Nếu khoản thanh toán thuộc diện chịu thuế nhà thầu và đáp ứng điều kiện nộp thay, doanh nghiệp Việt Nam cần xem xét nghĩa vụ khấu trừ trước khi thanh toán.
Do đó, thay vì mặc định mọi khoản thanh toán quốc tế đều phải nộp thuế nhà thầu, doanh nghiệp nên kiểm tra đồng thời bản chất dịch vụ, tình trạng nhà cung cấp và nghĩa vụ thuế theo hợp đồng.
Đây là vấn đề dễ gây nhầm lẫn khi doanh nghiệp chạy quảng cáo trên các nền tảng quốc tế.
Trước hết, cần hiểu rằng thuế nhà thầu có thể bao gồm thành phần thuế GTGT và thuế TNDN, trong khi VAT thể hiện trên chứng từ quảng cáo là thông tin liên quan đến việc tính và thu thuế đối với giao dịch.
Vì vậy, không nên xem VAT trên chứng từ và thuế nhà thầu là hai khoản thuế hoàn toàn tách biệt, cũng không thể mặc định đã có VAT thì chắc chắn không còn nghĩa vụ nào khác.
Các nền tảng quảng cáo quốc tế như Meta, Google và TikTok hoạt động trong lĩnh vực cung cấp dịch vụ số xuyên biên giới.
Đối với giao dịch mua quảng cáo trực tiếp, doanh nghiệp cần kiểm tra nhà cung cấp cụ thể ghi trên hợp đồng hoặc chứng từ thanh toán, tình trạng đăng ký thuế và cơ chế thực hiện nghĩa vụ thuế tại Việt Nam.
Trường hợp nhà cung cấp đã trực tiếp đăng ký, kê khai và nộp thuế theo quy định, bên mua tại Việt Nam thông thường không phải thực hiện nộp thay đối với giao dịch tương ứng.
Tuy nhiên, cần phân biệt hoạt động mua quảng cáo trực tiếp từ nền tảng với trường hợp thanh toán qua đối tác, đại lý hoặc một pháp nhân khác.
Doanh nghiệp có thể tham khảo thông tin về cơ chế đăng ký, kê khai và nộp thuế của nhà cung cấp nước ngoài tại Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài. Trường hợp cổng không truy cập được, doanh nghiệp có thể tham khảo hướng dẫn về các cổng thuế tại Cổng Thông tin điện tử Chính phủ.
| Tiêu chí | VAT trên chứng từ quảng cáo | Thuế nhà thầu (FCT) |
|---|---|---|
| Bản chất | Thông tin về khoản thuế GTGT áp dụng cho giao dịch | Cách gọi nghĩa vụ thuế liên quan đến nhà thầu nước ngoài |
| Phạm vi | Thành phần thuế GTGT | Có thể bao gồm GTGT, TNDN hoặc TNCN tùy đối tượng |
| Người kê khai, nộp | Phụ thuộc cơ chế thuế và chủ thể cung cấp dịch vụ | Nhà thầu trực tiếp thực hiện hoặc bên Việt Nam khấu trừ, nộp thay theo quy định |
| Chứng từ | Cần xác định tính hợp lệ theo quy định hóa đơn, chứng từ | Cần có hồ sơ, chứng từ phù hợp với phương thức thực hiện nghĩa vụ thuế |
Một điểm quan trọng khác là chứng từ thương mại do nền tảng nước ngoài phát hành không mặc nhiên được xem là hóa đơn GTGT hợp lệ để khấu trừ thuế đầu vào tại Việt Nam.
Doanh nghiệp cần kiểm tra loại chứng từ, thông tin đơn vị phát hành và điều kiện khấu trừ theo quy định hiện hành.
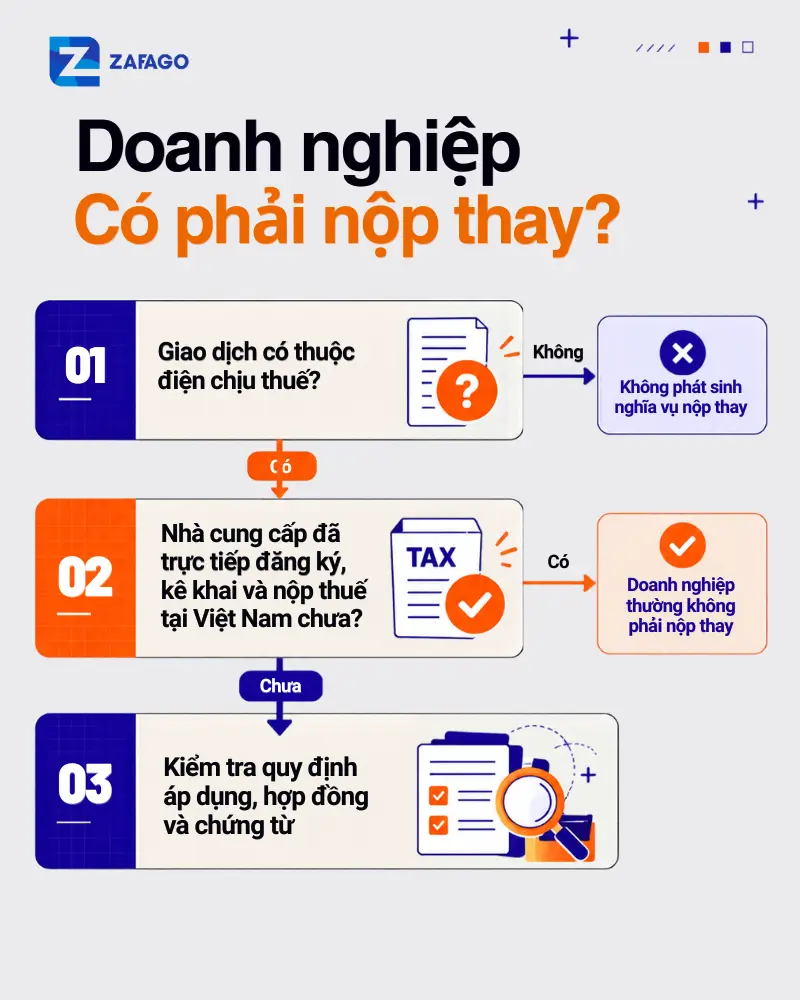
Giao dịch có thuộc diện chịu thuế không? Nhà cung cấp thực hiện nghĩa vụ theo cơ chế nào? Bên Việt Nam có phải nộp thay không?
Với doanh nghiệp sử dụng nhiều nền tảng quảng cáo và phần mềm nước ngoài, thuế nhà thầu là một trong những yếu tố có thể ảnh hưởng đến công tác dự trù chi phí.
Khi lập ngân sách chạy quảng cáo, doanh nghiệp thường tập trung vào ngân sách phân phối, chi phí chuyển đổi và các chỉ số như CPC, CPM hoặc CPA.
Tuy nhiên, tổng chi phí thực tế còn có thể liên quan đến thuế, phí thanh toán, tỷ giá và chứng từ kế toán.
Đối với các nền tảng Meta, Google và TikTok, doanh nghiệp cần xác định nhà cung cấp dịch vụ và cơ chế thuế tương ứng trước khi kết luận có phải nộp thay thuế nhà thầu hay không.
Nếu triển khai nhiều kênh cùng lúc, doanh nghiệp có thể tham khảo dịch vụ quảng cáo đa kênh của Zafago để xây dựng kế hoạch phân bổ ngân sách phù hợp.
Ngoài quảng cáo trả phí, doanh nghiệp còn thường xuyên sử dụng các công cụ quốc tế phục vụ hoạt động Marketing như:
Các dịch vụ này có thể được cung cấp bởi những doanh nghiệp nước ngoài khác nhau, với cách đăng ký và thực hiện nghĩa vụ thuế không giống nhau.
Bên cạnh đó, việc phân loại giao dịch là dịch vụ, bản quyền phần mềm hay hình thức cung cấp khác cũng có thể ảnh hưởng đến việc xác định thuế.
Vì vậy, không nên áp dụng cùng một kết luận thuế cho tất cả công cụ Marketing nước ngoài.
Để kiểm soát chi phí hiệu quả, doanh nghiệp nên:
Một ngân sách Marketing được xây dựng đầy đủ cần tính đến cả chi phí vận hành, công cụ và các nghĩa vụ tài chính có liên quan, thay vì chỉ dựa trên số tiền phân phối quảng cáo.
Doanh nghiệp có thể tìm hiểu thêm về chi phí quảng cáo TikTok và giải pháp Marketing thuê ngoài tối ưu chi phí để có thêm cơ sở lập kế hoạch ngân sách.
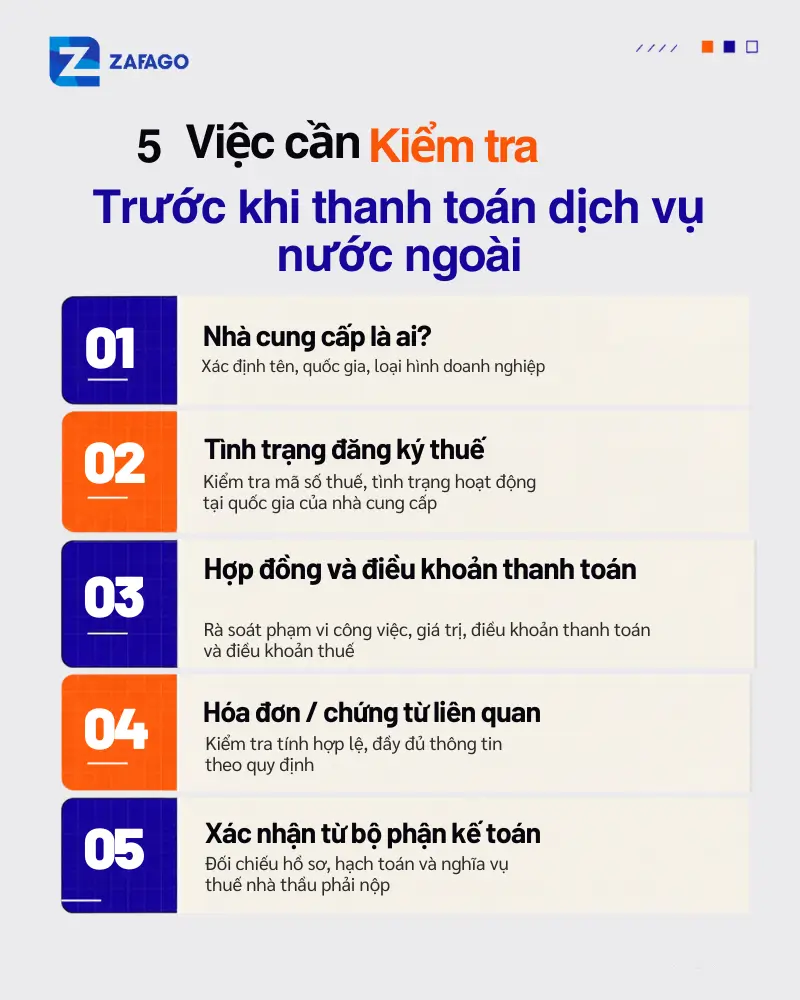
Checklist 5 việc cần kiểm tra trước khi thanh toán dịch vụ nước ngoài.
Năm 2026, doanh nghiệp cần đặc biệt chú ý cập nhật các quy định mới liên quan đến thuế nhà thầu nước ngoài, nhất là đối với hoạt động kinh doanh trên nền tảng số.
Một số văn bản cần tham khảo gồm:
Do có sự thay đổi của hệ thống pháp luật, doanh nghiệp không nên áp dụng nguyên trạng hướng dẫn cũ từ Thông tư 103/2014/TT-BTC mà chưa đối chiếu quy định còn hiệu lực.
Đặc biệt, đối với các khoản thanh toán cho nền tảng số, cần kiểm tra bản chất giao dịch, pháp nhân nhận tiền và cơ chế thực hiện nghĩa vụ thuế.
Để hạn chế rủi ro, bộ phận Marketing và kế toán nên phối hợp ngay từ giai đoạn dự toán ngân sách, thay vì chỉ xử lý vấn đề thuế sau khi hoàn tất thanh toán.
Hiểu rõ thuế nhà thầu là gì và khi nào nghĩa vụ thuế có thể phát sinh sẽ giúp doanh nghiệp chủ động hơn khi hợp tác với các nhà cung cấp nước ngoài. Đặc biệt trong hoạt động Digital Marketing, việc sử dụng quảng cáo Meta, Google, TikTok và các phần mềm quốc tế đòi hỏi doanh nghiệp kiểm tra kỹ thông tin thanh toán, chứng từ và cơ chế thực hiện nghĩa vụ thuế.
Bên cạnh việc tuân thủ quy định, xây dựng ngân sách Marketing minh bạch cũng giúp doanh nghiệp kiểm soát chi phí và tối ưu hiệu quả đầu tư. Nếu cần triển khai quảng cáo trên nhiều nền tảng, doanh nghiệp
Thuế nhà thầu nước ngoài có giống thuế nhà thầu không?
Trong thực tế, hai cách gọi này thường được sử dụng với cùng ý nghĩa. Thuế nhà thầu nước ngoài (FCT) là cách gọi các nghĩa vụ thuế áp dụng đối với nhà thầu, nhà thầu phụ nước ngoài theo quy định.
Thuế nhà thầu phát sinh khi nào?
Thuế nhà thầu có thể phát sinh khi tổ chức, cá nhân nước ngoài kinh doanh hoặc có thu nhập thuộc diện chịu thuế tại Việt Nam. Cần xem xét cụ thể loại giao dịch và các trường hợp loại trừ theo quy định.
Thuế nhà thầu TikTok có phải nộp không?
Dịch vụ quảng cáo TikTok có thể liên quan đến nghĩa vụ thuế của nhà cung cấp nước ngoài. Tuy nhiên, doanh nghiệp Việt Nam có phải khấu trừ, nộp thay hay không phụ thuộc vào pháp nhân cung cấp dịch vụ và cơ chế thực hiện nghĩa vụ thuế áp dụng cho giao dịch đó.
Doanh nghiệp mua phần mềm nước ngoài có phải nộp thuế nhà thầu không?
Có thể, tùy thuộc loại phần mềm, bản chất giao dịch, quyền sử dụng hoặc khai thác và nghĩa vụ thuế của nhà cung cấp. Doanh nghiệp cần phân biệt giao dịch mua bản quyền, mua dịch vụ phần mềm và các hình thức cung cấp khác.
Thuế nhà thầu do bên Việt Nam hay nhà cung cấp nước ngoài nộp?
Tùy phương thức thực hiện nghĩa vụ thuế, nhà cung cấp nước ngoài có thể trực tiếp kê khai, nộp thuế hoặc bên Việt Nam thực hiện khấu trừ, nộp thay theo quy định.
Zafago là Performance Digital Marketing Agency chuyên đồng hành, tối ưu chiến lược và thúc đẩy tăng trưởng doanh thu bền vững cho doanh nghiệp.
 Văn phòng: 97/7 Lê Quang Định, P. Bình Thạnh, TP. Hồ Chí Minh, Việt Nam
 Hotline 1: (+84) 888.04.04.06
Hotline 2: (+84) 2866.525.855
✉ Email: [email protected]
Bạn bỏ ngân sách thuê ekip chuyên nghiệp. Video ra lung linh, ánh......
Không ít doanh nghiệp SME đầu tư thời gian cho nhiều buổi tư vấn......
Marketing inhouse (hay in house, in-house) là mô hình doanh nghiệp......
Bạn đã có ekip quay dựng, video vẫn đăng đều mỗi tuần nhưng lượt......
Thuế nhà thầu là vấn đề doanh nghiệp cần quan tâm khi mua hàng......
Ngân sách video mỗi tháng của bạn đang dồn hết vào việc đăng đều......
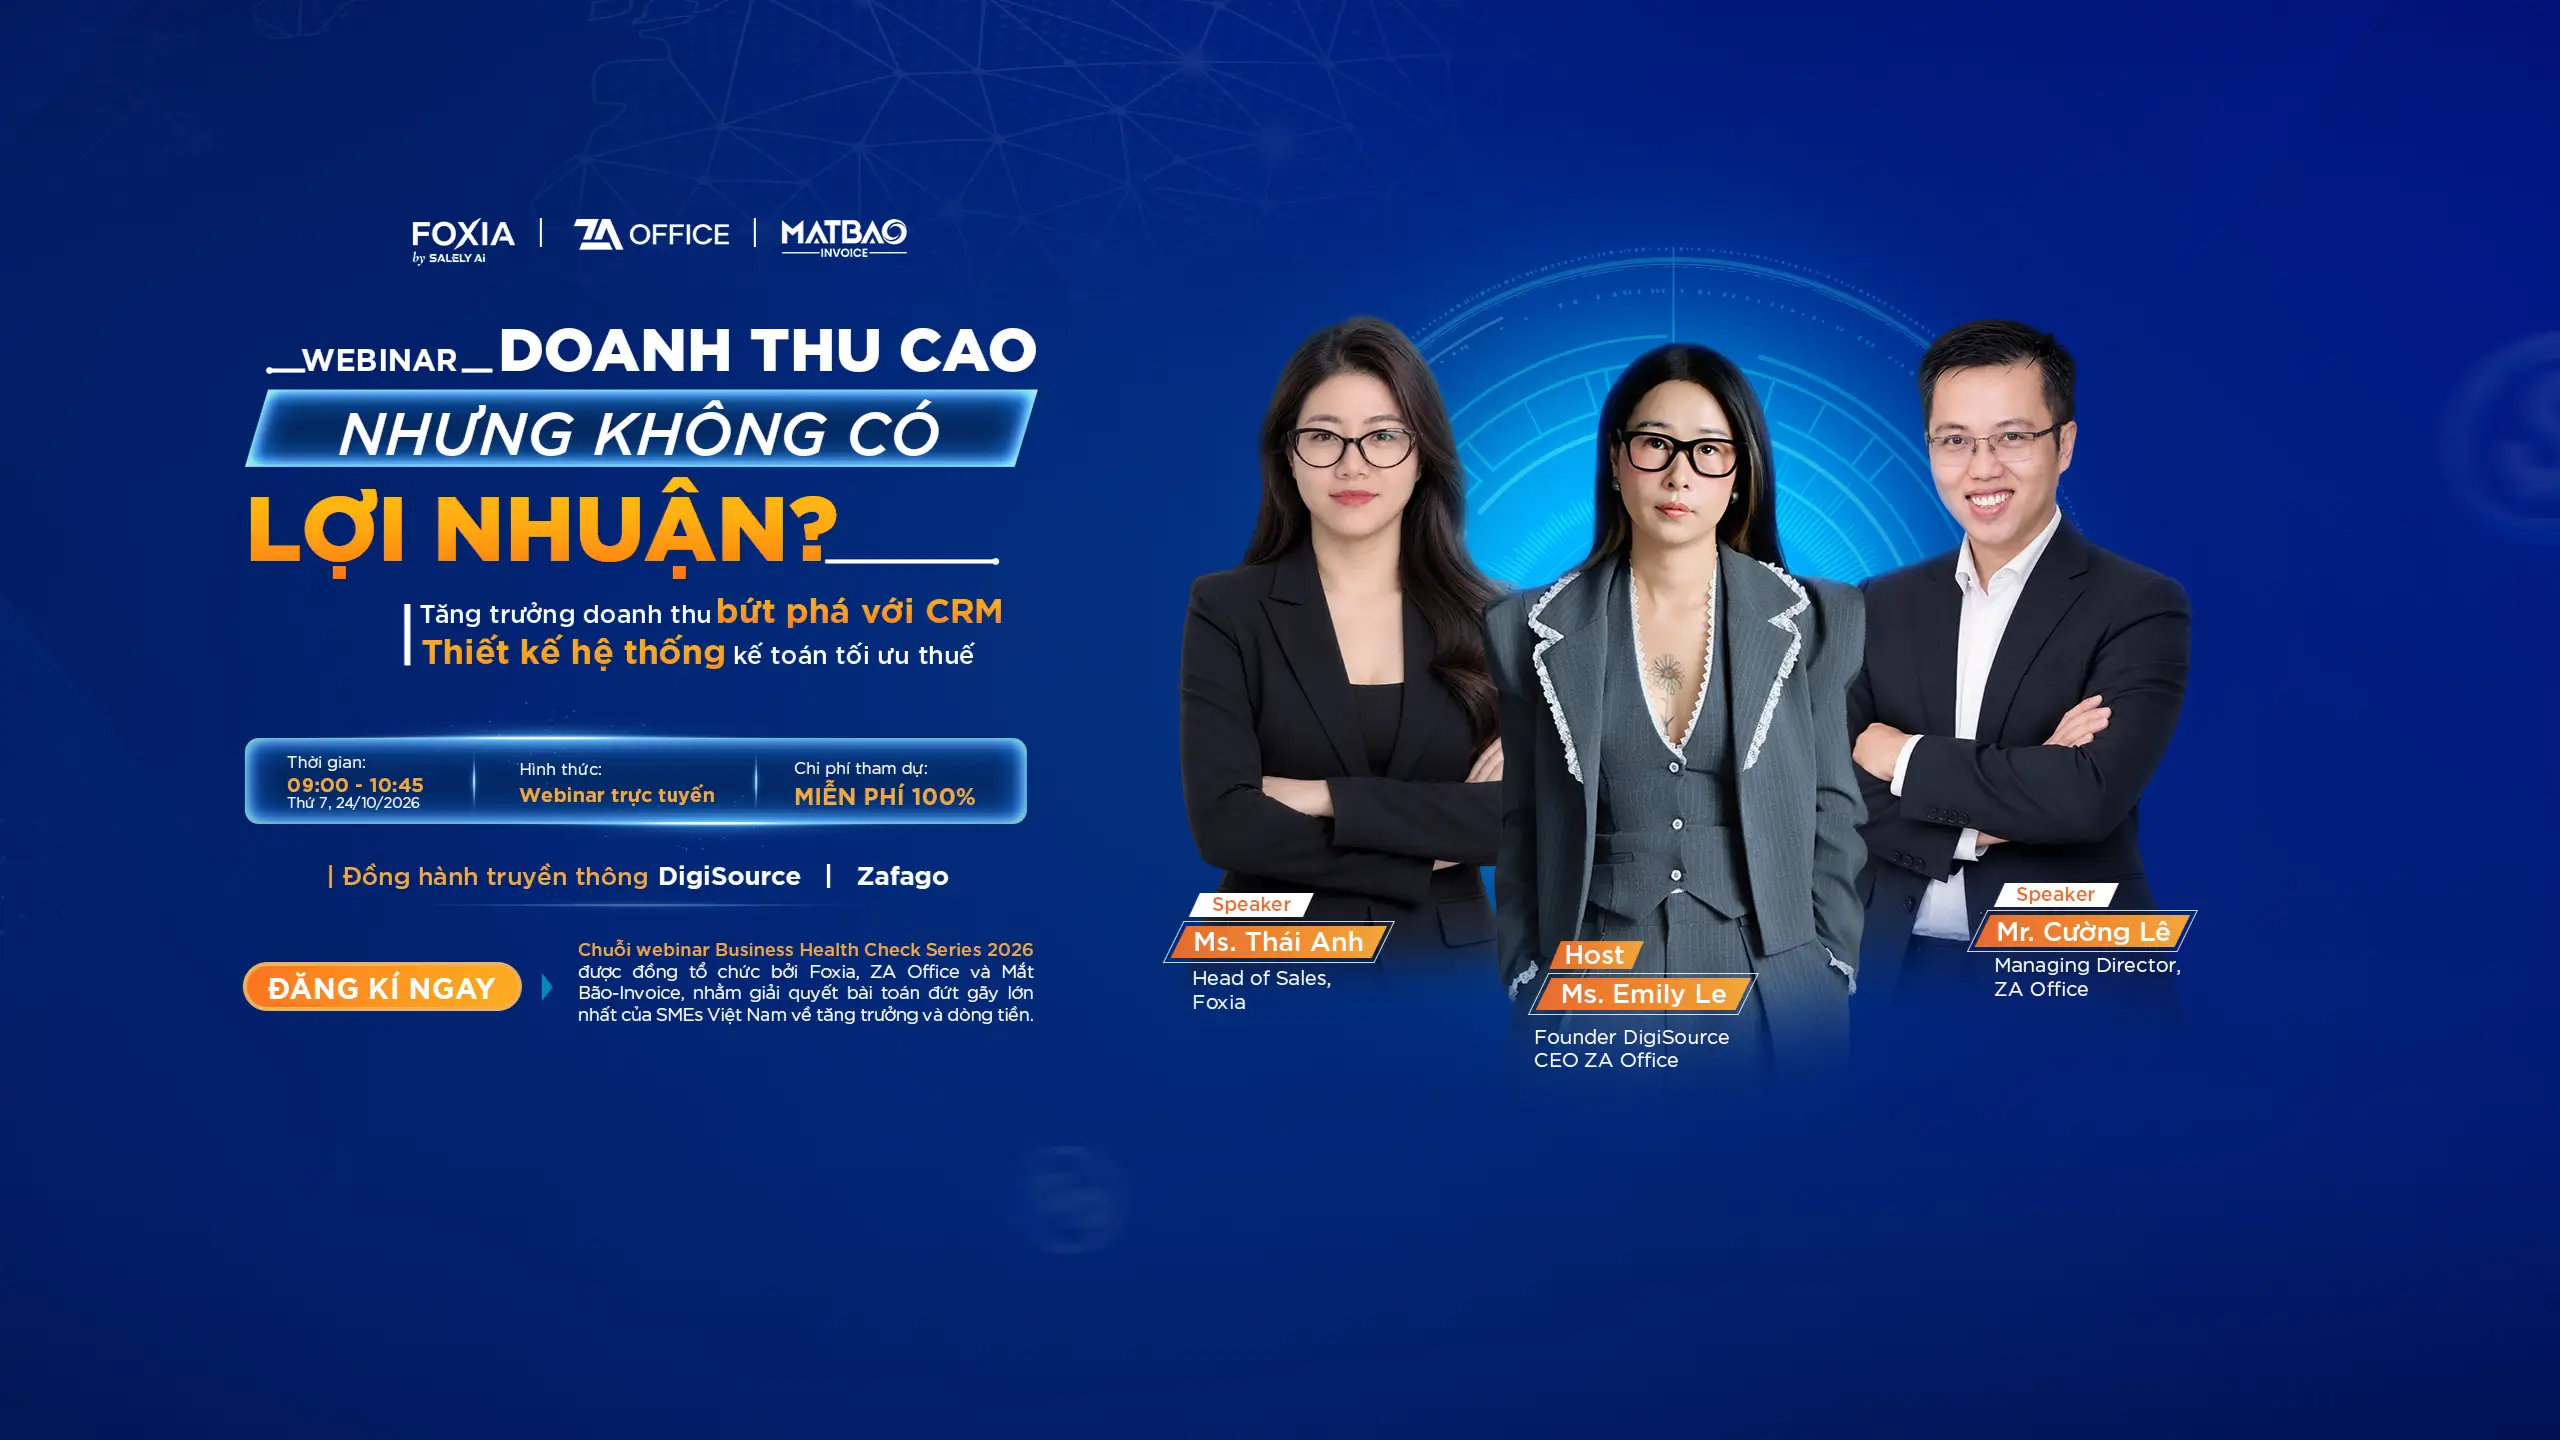
Doanh thu tăng trưởng, đơn hàng liên tục phát sinh nhưng lợi nhuận......
Bạn đã dành thời gian lên ý tưởng, quay dựng nội dung, chuẩn bị......

Zafago Content